Expert-comptable : missions, parcours et conditions d’exercice
L’expert-comptable accompagne les entreprises dans la préparation, l’examen et la compréhension de leurs informations comptables et financières. En France, l’exercice de cette profession est réglementé : le diplôme, les conditions d’inscription et la mission confiée doivent être distingués d’une simple fonction de comptable salarié.
Les repères à retenir
- Un parcours diplômant et une pratique professionnelle encadrée.
- Des prestations définies dans une lettre de mission.
- Une distinction entre accompagnement comptable et certification légale.
Quelles missions peut-il réaliser ?
Selon les besoins et les conditions de son intervention, l’expert-comptable participe à la tenue ou à la révision des comptes, à leur présentation et à la préparation des obligations déclaratives. Il peut aussi accompagner une création d’entreprise, un prévisionnel ou une analyse de gestion.
Le contenu de la mission confiée détermine les travaux attendus. Une intervention ponctuelle sur une question ne signifie pas que le professionnel assure l’ensemble du suivi comptable, fiscal et social. L’entreprise conserve ses propres responsabilités et fournit les informations nécessaires.
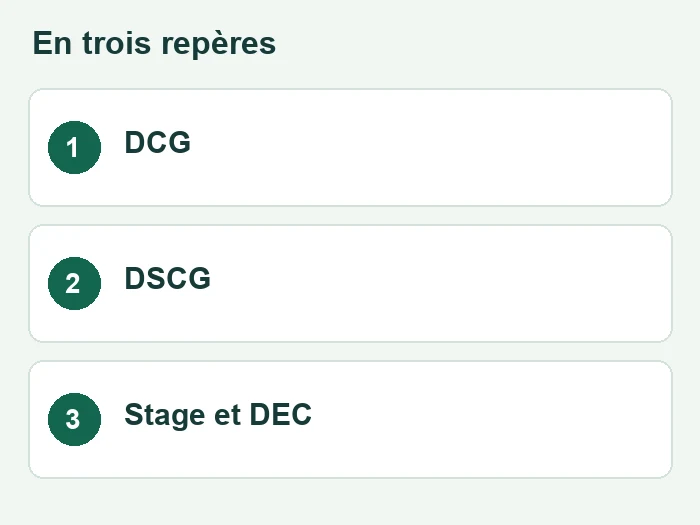
Le parcours DCG, DSCG et DEC
La filière classique comprend le DCG, de niveau licence, puis le DSCG, de niveau master. Le parcours vers le DEC comporte ensuite une pratique professionnelle encadrée, généralement un stage de trois ans, et les épreuves du diplôme. Des admissions et dispenses existent selon les diplômes obtenus.
Un master CCA peut ouvrir des dispenses de certaines épreuves du DSCG ; il ne doit pas être présenté comme une équivalence automatique de tout le diplôme. Les règles d’accès au stage et aux examens sont vérifiées pour la situation du candidat.
À quoi sert la lettre de mission ?
| Point | Précision attendue |
|---|---|
| Périmètre | Travaux confiés et exclusions |
| Organisation | Pièces, délais et interlocuteurs |
| Honoraires | Modalités convenues |
| Durée | Renouvellement et fin de mission |
La lettre de mission formalise la relation et les obligations respectives. Elle évite de supposer qu’une prestation est incluse parce qu’elle concerne les chiffres de l’entreprise. Un échange précis sur les livrables aide à comparer des propositions qui portent réellement sur le même service.
Le choix d’un professionnel commence par la compréhension de la mission, de ses limites et de son organisation.
Comptable, expert-comptable et commissaire aux comptes
Le comptable exerce une fonction dont le contenu varie selon l’employeur. L’expert-comptable relève d’une profession réglementée. Le commissaire aux comptes réalise des missions de contrôle légal et de certification dans un cadre distinct ; sa nomination et son indépendance suivent leurs propres règles.
L’expert-comptable qui prépare des comptes ne doit pas être assimilé à leur certificateur légal. Les conditions de cumul, d’inscription et d’indépendance empêchent de considérer ces interventions comme interchangeables sur un même dossier.
Les honoraires et les rémunérations varient selon le périmètre, l’expérience et l’organisation. Une fourchette ancienne ou étrangère ne permet pas de prévoir un revenu individuel. Le raisonnement utile porte sur les compétences, les responsabilités et la progression du parcours, plutôt que sur une promesse salariale.
Mini FAQ
Le DEC suffit-il automatiquement pour exercer à titre indépendant ?
L’obtention du diplôme doit être distinguée des conditions d’inscription et d’exercice de la profession. Le professionnel vérifie les formalités et obligations applicables à sa situation.
L’entreprise doit-elle externaliser toute sa comptabilité ?
L’organisation dépend de ses besoins et des règles applicables. Une équipe interne peut travailler avec un expert-comptable sur un périmètre précisément défini.
L’expert-comptable certifie-t-il systématiquement les comptes ?
Non. La préparation, la présentation ou l’examen des comptes ne se confondent pas avec la certification légale du commissaire aux comptes.