Taux financiers : intérêt, rendement, change et inflation
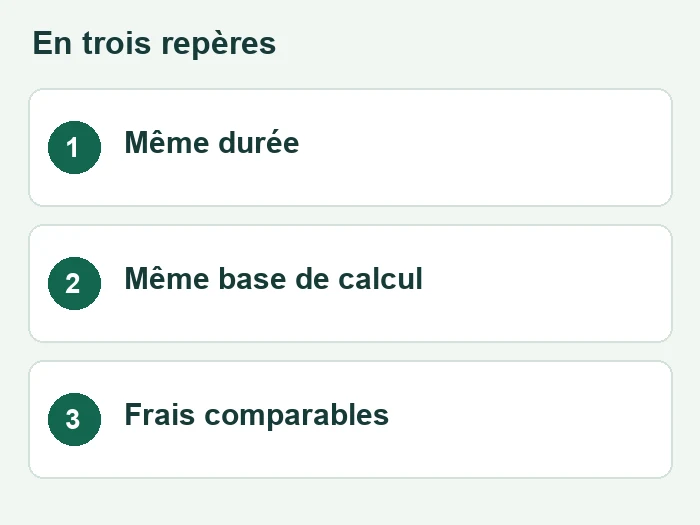
Un taux financier n’a de sens qu’avec sa base de calcul, sa période et les frais qu’il comprend. Taux d’intérêt, rendement, variation et taux de change répondent à des questions différentes ; leur comparaison exige des hypothèses homogènes.
Les repères à retenir
- Identification de la période et de la base du taux.
- Distinction entre intérêt nominal, coût global et rendement.
- Prise en compte du risque, des frais et de l’inflation.
Taux d’intérêt : rémunérer ou financer un capital
Le taux d’intérêt exprime une rémunération liée à un capital sur une durée. Pour un calcul simple, 10 000 € placés un an à 3 % produisent 300 € avant frais et fiscalité. Les intérêts composés suivent une autre logique, puisque les intérêts capitalisés produisent eux-mêmes des intérêts.
Un taux fixe suit les conditions prévues pour la durée concernée ; un taux variable dépend de l’indice et des modalités du contrat. Le coût global du financement ne se réduit pas nécessairement au taux nominal : frais et autres éléments prévus dans le cadre applicable peuvent modifier la comparaison.
Comparer des taux sur une base commune
| Taux | Question à poser |
|---|---|
| Nominal | Quelle rémunération du capital ? |
| Coût global du crédit | Quels frais et quelle méthode ? |
| Rendement | Quels revenus et quelle variation de valeur ? |
| Change | Quelle devise pour quelle unité ? |
Un taux mensuel ne se compare pas directement à un taux annuel. La durée, la capitalisation, les flux et les frais doivent correspondre. L’échéancier d’emprunt aide à distinguer les intérêts du remboursement du capital, sous les hypothèses saisies.
Rendement et inflation : deux lectures complémentaires
Le rendement d’un placement dépend de sa définition : revenus distribués, variation de valeur, frais et période retenue. Un rendement passé ne garantit pas celui d’une période future. Un taux plus élevé peut aussi correspondre à davantage de risque ou à une disponibilité plus faible.
Le taux réel tient compte de l’évolution du pouvoir d’achat. Avec 3 % de rendement nominal et 2 % d’inflation, l’approximation donne environ 1 % réel avant autres éléments. Le calcul exact, dans ce cas simplifié, est (1,03 ÷ 1,02) − 1, soit environ 0,98 %.
Deux taux identiques peuvent décrire des opérations différentes si la durée, les frais ou les risques diffèrent.
Change et indicateurs économiques : éviter les confusions
Le taux de change exprime une monnaie dans une autre. Si 1 € vaut 1,10 unité d’une devise, une dépense de 110 unités correspond à 100 € avant frais, sous cette hypothèse. La cotation inverse ne doit pas être utilisée avec la même opération de calcul.
Les taux de croissance, d’inflation et de chômage décrivent des indicateurs économiques, avec leurs définitions et populations de référence. Le taux de chômage ne correspond pas à la proportion des personnes sans emploi dans toute la population. Un taux de mortalité relève d’un autre champ et ne constitue pas un taux financier.
Pour une analyse de gestion, le dossier conserve la date, la formule et les hypothèses. Une différence de points de pourcentage doit également être distinguée d’une variation relative en pourcentage.
Mini FAQ
Passer de 2 % à 3 % représente-t-il une hausse de 1 % ?
Il s’agit d’une hausse de 1 point de pourcentage. La hausse relative du taux est de 50 % par rapport à sa valeur initiale de 2 %.
Le taux nominal permet-il de comparer tous les crédits ?
Il ne décrit pas forcément tous les coûts. La comparaison tient compte du cadre applicable, des frais, de la durée et des conditions du financement.
Un rendement réel peut-il être négatif avec un rendement nominal positif ?
Oui. Si l’inflation dépasse le rendement nominal sur la même période, le pouvoir d’achat du capital peut diminuer, avant même l’examen des frais et de la fiscalité.