Les types de comptabilité : générale, analytique, publique et nationale
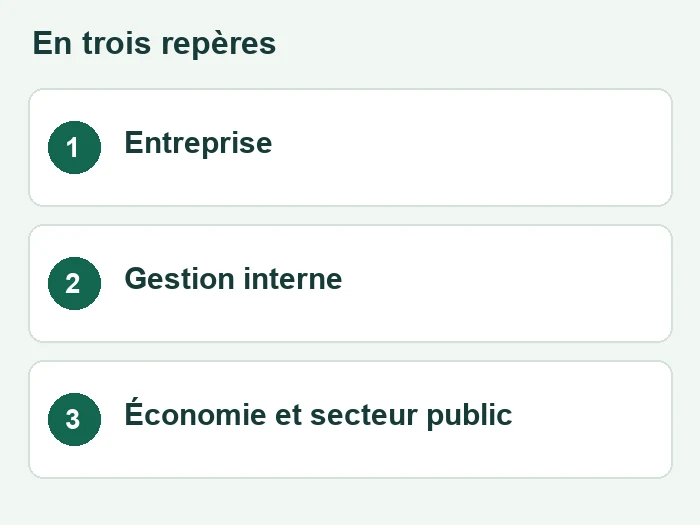
Les différents types de comptabilité ne décrivent pas tous le même périmètre ni le même besoin. La comptabilité générale et l’analytique éclairent notamment l’entreprise ; la comptabilité publique concerne les organismes publics, tandis que la comptabilité nationale représente l’activité économique à une autre échelle.
Les repères à retenir
- La comptabilité générale structure les comptes de l’entité.
- L’analytique explique les coûts et résultats des activités.
- Les comptabilités publique et nationale répondent à des finalités distinctes.
La comptabilité générale : les opérations de l’entité
La comptabilité générale enregistre les opérations dans un cadre défini et permet d’établir les états financiers. Elle s’appuie sur des justificatifs, une organisation des comptes et des règles de rattachement. Elle fournit une base pour examiner le patrimoine, les charges, les produits et le résultat.
Le périmètre de l’entité comptable est déterminant. Les dépenses personnelles d’un dirigeant ne se confondent pas avec celles de l’entreprise. Les rôles de la comptabilité générale s’étendent au contrôle et à l’information des partenaires, au-delà du seul suivi de trésorerie.
La comptabilité analytique : comprendre les coûts
La comptabilité analytique, ou comptabilité de gestion, organise les données selon les besoins d’analyse : produit, service, atelier, commande ou projet. Elle distingue notamment les charges directement attribuables de celles qui demandent une règle de répartition.
Le coût d’un produit dépend de la méthode et du périmètre retenus. L’allocation des coûts indirects doit donc être explicable. Une clé choisie uniquement pour obtenir le résultat souhaité affaiblit la qualité de l’analyse.
Quatre approches à ne pas confondre
| Approche | Question centrale |
|---|---|
| Générale | Quels sont la situation et le résultat de l’entité ? |
| Analytique | Comment se forment les coûts des activités ? |
| Publique | Comment suivre les opérations et ressources des organismes concernés ? |
| Nationale | Comment représenter l’activité économique d’ensemble ? |
La comptabilité publique ne se résume pas à un relevé de recettes et dépenses. Selon l’organisme, elle articule notamment les dimensions budgétaires et patrimoniales dans un cadre réglementaire propre. Le suivi d’un budget voté et la mesure d’une situation financière répondent à des questions complémentaires.
Un même mot comptable peut recouvrir des méthodes différentes lorsque le périmètre et l’objectif changent.
La comptabilité nationale : représenter l’économie
La comptabilité nationale construit une représentation d’ensemble de la production, des revenus, de la consommation et d’autres opérations économiques. Elle mobilise des conventions et des données statistiques ; elle ne résulte pas d’une simple addition brute de tous les bilans d’entreprise.
Le passage du niveau individuel au niveau national exige des traitements de cohérence. Les indicateurs macroéconomiques servent à étudier l’économie ; ils ne remplacent pas le contrôle d’une facture ou le suivi des échéances d’un organisme.
Articuler les informations sans mélanger les résultats
Dans une entreprise, le rapprochement entre comptabilité générale et analytique commence par la liste des charges retenues. Certains écarts s’expliquent par le périmètre ou les retraitements de gestion. Une différence n’est pas nécessairement une erreur, mais elle doit être justifiée.
Les différences entre générale et analytique aident à choisir le bon outil pour une question précise. Un suivi de marge ne répond pas, à lui seul, à toutes les exigences des comptes annuels ou d’un budget public.
Mini FAQ
Existe-t-il seulement quatre types de comptabilité ?
Cette présentation distingue quatre grandes approches pédagogiques. D’autres spécialisations et cadres existent selon l’activité et les besoins.
L’analytique remplace-t-elle la comptabilité générale ?
Non. Elle utilise et organise des données pour l’analyse de gestion, avec un périmètre qui doit être rapproché des comptes généraux.
La comptabilité publique est-elle identique à la comptabilité nationale ?
Non. La première concerne les opérations des organismes publics dans leur cadre applicable ; la seconde représente l’activité économique d’ensemble.