Allocation des coûts indirects : méthode et exemple
L’allocation des coûts indirects consiste à répartir une charge commune entre plusieurs produits, services ou activités selon une clé documentée. Elle sert à calculer un coût de revient exploitable, sans présenter une convention de répartition comme une mesure exacte de consommation.
Les repères à retenir
- Une charge directement identifiable est affectée au produit concerné.
- Une charge commune nécessite une clé liée à son origine.
- Le total réparti doit correspondre au montant retenu.
Quelles charges doivent être réparties ?
Le loyer d’un atelier, la maintenance commune ou la supervision de production concernent souvent plusieurs fabrications. Leur présence dans le coût de revient exige un choix de répartition. À l’inverse, une matière mesurée pour une commande s’affecte directement à cette commande.
La distinction dépend du périmètre étudié. Le salaire d’un responsable peut être direct pour son atelier et indirect pour chacun des produits qui y sont fabriqués. Le périmètre précède le calcul : produit, commande, client et département ne répondent pas à la même question.
Comment choisir une clé de répartition ?
La clé doit expliquer la consommation de ressources. Des heures-machine conviennent à certaines dépenses d’équipement ; une surface occupée peut éclairer un coût immobilier. Le chiffre d’affaires reste une convention fragile lorsqu’il n’explique pas la dépense.
- Définition du montant et de la période à répartir.
- Identification des activités bénéficiaires.
- Choix d’une unité mesurable et collecte des volumes.
- Calcul, rapprochement du total et conservation des hypothèses.
Une même clé ne convient pas nécessairement à toutes les charges. Le suivi des unités d’œuvre complète ainsi la comptabilité analytique sans changer les écritures de la comptabilité générale.
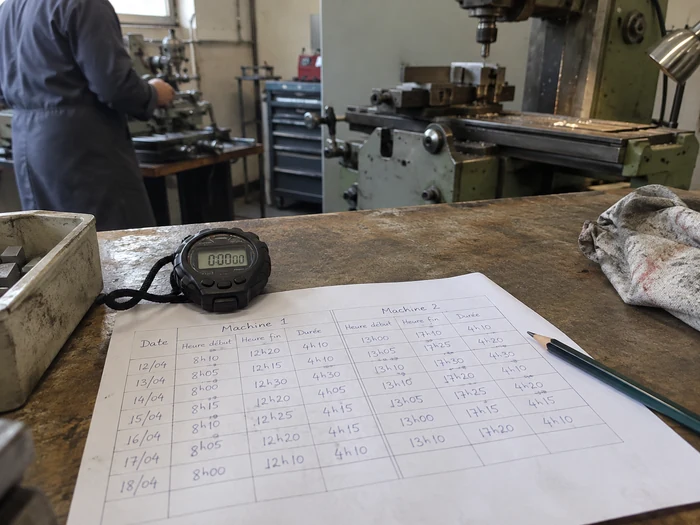
Exemple : répartir 6 000 € de maintenance
Un atelier retient, dans un exemple pédagogique, 6 000 € de maintenance pour 1 500 heures-machine. Le coût de l’unité d’œuvre atteint 4 € par heure-machine. Le produit A consomme 900 heures et le produit B, 600 heures.
| Produit | Heures | Coût affecté |
|---|---|---|
| A | 900 | 3 600 € |
| B | 600 | 2 400 € |
| Total | 1 500 | 6 000 € |
Cette répartition décrit une méthode de gestion. Elle ne démontre pas que chaque euro de maintenance varie proportionnellement aux heures. Une panne exceptionnelle ou une machine plus coûteuse peut justifier un centre d’analyse distinct.
Une clé cohérente rend le coût explicable ; elle ne supprime pas les limites du modèle.
Quels contrôles fiabilisent le résultat ?
Le responsable rapproche les charges retenues avec la comptabilité, vérifie les volumes et identifie les ressources inutilisées. Une hausse du coût unitaire peut provenir d’une baisse d’activité plutôt que d’une dépense supplémentaire. La valorisation comptable des stocks obéit, pour sa part, aux règles du référentiel applicable.
Une modification de clé exige une justification et, si nécessaire, une simulation sur la période précédente. L’analyse des écarts distingue alors l’effet du volume, du prix et du changement de méthode. Le dossier conserve la formule, les données utilisées et la date de validation.
Mini FAQ
Allocation et affectation directe sont-elles identiques ?
Non. L’affectation directe repose sur une charge identifiable pour un objet de coût. L’allocation utilise une règle pour répartir une ressource commune.
Une répartition au chiffre d’affaires est-elle toujours adaptée ?
Non. Elle doit avoir un sens pour la charge étudiée. Une clé disponible mais sans rapport avec la consommation peut déformer la rentabilité des produits.
Le total réparti peut-il dépasser la charge de départ ?
Non, dans une répartition complète de ce montant. Un écart de total conduit à vérifier les volumes, les arrondis, les exclusions et les doubles affectations.