Virements internes et alimentation de caisse : les écritures
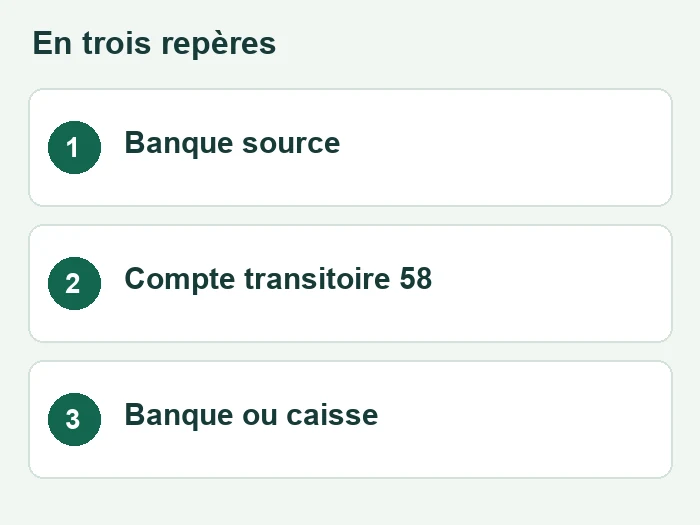
Un transfert entre deux comptes de la même entreprise déplace la trésorerie sans créer, à lui seul, une charge ou un produit. Dans le plan comptable français, le compte 58 « Virements internes » permet de relier les deux journaux et de suivre les opérations en transit.
Les repères à retenir
- Enregistrement de la sortie dans le journal d’origine.
- Enregistrement de l’entrée dans le journal destinataire.
- Rapprochement puis justification des montants en transit.
Pourquoi utiliser un compte transitoire ?
Les deux banques peuvent présenter le mouvement à des dates différentes. Une écriture dans chaque journal, reliée par le compte 58, évite de comptabiliser deux fois le transfert. Le compte transitoire facilite le rapprochement de la sortie et de l’entrée.
Le mouvement doit concerner la même entité comptable. Un virement entre deux sociétés d’un groupe ne relève pas automatiquement de cette méthode : il constate une relation entre entités distinctes, dont la nature doit être déterminée.
Exemple : un virement de 2 000 € entre banques
L’entreprise transfère 2 000 € de la banque B vers la banque A. Les subdivisions 512A et 512B servent ici de repères pédagogiques ; le dossier utilise les numéros retenus dans son plan de comptes.
| Journal | Débit | Crédit |
|---|---|---|
| Banque B | 58 : 2 000 € | 512B : 2 000 € |
| Banque A | 512A : 2 000 € | 58 : 2 000 € |
Après les deux écritures, le compte 58 est soldé pour ce transfert. Les éventuels frais bancaires sont enregistrés séparément selon leur nature : ils ne doivent pas être absorbés dans un écart inexpliqué du virement interne.
Comment enregistrer une alimentation de caisse ?
Pour un retrait de 500 € destiné à la caisse, le journal de banque débite 58 et crédite 512 pour 500 €. Le journal de caisse débite le compte de caisse approprié, par exemple 531 dans l’organisation retenue, et crédite 58 du même montant.
Le justificatif de retrait et la pièce de caisse relient les deux mouvements. Le comptage des espèces disponibles complète l’enregistrement : une alimentation ne prouve pas que la totalité des espèces est encore présente à la clôture.
Un transfert interne ne modifie pas le résultat ; les frais ou les écarts constatés demandent leur propre analyse.
Quels contrôles effectuer sur le compte 58 ?
Le comptable rapproche le montant, la date et les références de chaque paire d’écritures. Un solde à une date donnée peut correspondre à un transfert en cours. Il doit alors être détaillé et suivi jusqu’à son dénouement, sans écriture de compensation passée uniquement pour obtenir zéro.
Le rapprochement bancaire vérifie les mouvements enregistrés et les relevés. Une différence persistante conduit à rechercher une entrée absente, une double saisie, une erreur de montant ou un transfert mal identifié.
Les numéros de comptes changent selon les pays. Le plan marocain emploie notamment 5115 pour les virements de fonds ; les codes français ne doivent pas être repris dans un autre référentiel sans vérification. Les plans comptables nationaux conservent chacun leur logique.
Mini FAQ
Le compte 58 doit-il toujours être à zéro chaque soir ?
Pas forcément : un transfert peut être en transit. Le solde doit correspondre à des opérations identifiées et être rapproché de leur réception ultérieure.
Le paiement d’un fournisseur passe-t-il par 58 ?
Il règle une dette envers un tiers et ne constitue pas un simple transfert entre comptes de trésorerie de la même entreprise. Son enregistrement suit la nature du règlement.
Une alimentation de caisse est-elle une recette de vente ?
Non. Elle transfère des disponibilités de la banque vers la caisse. Elle ne crée pas de chiffre d’affaires et doit rester distinguée des encaissements clients.