Corriger une erreur comptable sans perdre la traçabilité
La correction d’une erreur comptable doit rétablir le bon traitement tout en conservant la trace de l’opération initiale. La méthode dépend notamment du statut de l’écriture, de la période et de la nature de l’erreur ; une écriture validée ne se traite pas comme une saisie provisoire.
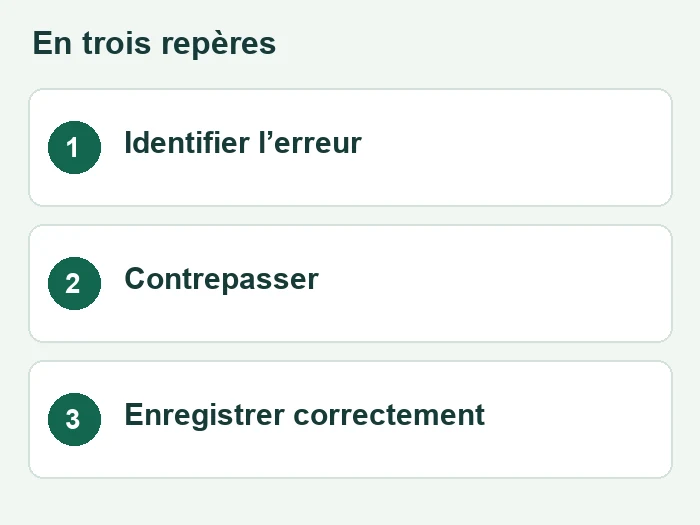
Les repères à retenir
- Identification de l’écriture et de sa pièce justificative.
- Correction documentée, sans effacement d’une écriture validée.
- Vérification des journaux, des tiers et des déclarations concernés.
Identifier l’erreur avant de corriger
Le contrôle commence par la pièce, le montant, la date, le compte et le tiers. Une différence peut provenir d’une facture saisie deux fois, d’une inversion débit-crédit ou d’une mauvaise affectation. La correction doit viser la cause et non seulement faire disparaître un solde.
Le statut de l’écriture compte. Une saisie en brouillard peut être modifiable selon l’organisation du logiciel ; une écriture validée relève des règles de traçabilité. Les comptes clôturés et les déclarations déjà déposées demandent une analyse supplémentaire avant toute action.
La contrepassation : annuler puis enregistrer correctement
Dans un exemple pédagogique sans TVA, un achat de 200 € payé en espèces a été enregistré au crédit de la banque. La contrepassation annule l’écriture incorrecte par une écriture inverse, puis une nouvelle écriture constate le bon règlement.
| Étape | Débit | Crédit |
|---|---|---|
| Saisie erronée | Achat : 200 € | Banque : 200 € |
| Annulation | Banque : 200 € | Achat : 200 € |
| Bonne écriture | Achat : 200 € | Caisse : 200 € |
Le libellé de correction renvoie à la pièce et à l’écriture d’origine. Dans un dossier réel, la TVA, le compte de tiers et les rapprochements associés peuvent nécessiter des traitements complémentaires.
Montant inexact, doublon ou mauvais compte
Un montant insuffisant peut, dans certains cas, être complété par une écriture de différence. Une écriture inversée peut être contrepassée puis ressaisie. Un doublon est annulé en identifiant précisément l’occurrence incorrecte. Une méthode lisible et contrôlable reste préférable à un raccourci difficile à expliquer.
- Mauvais compte : reclassement ou annulation documentée.
- Doublon : annulation de la seule écriture surnuméraire.
- Montant incorrect : examen de l’écart et de ses conséquences.
- Mauvaise période : analyse du rattachement et de l’état de clôture.
Une correction fiable conserve le lien entre la pièce, l’erreur constatée et le traitement retenu.
Contrôler les conséquences de la correction
Le comptable vérifie l’équilibre du journal, le solde des comptes concernés et, le cas échéant, le lettrage du tiers. Le rapprochement bancaire est revu lorsqu’une banque a été utilisée à tort.
Une erreur d’exercice antérieur ne reçoit pas automatiquement le même traitement qu’une simple saisie du mois. Le référentiel applicable, l’importance de l’erreur et les obligations d’information doivent être examinés. Les anciennes méthodes manuelles, dont le complément à zéro, ne constituent pas une justification pour effacer l’historique d’un logiciel.
La revue se termine par un contrôle du dossier complet : pièce conservée, explication du motif et preuve de validation. Une comparaison de balances aide à repérer les variations produites par les corrections importantes.
Mini FAQ
Une écriture validée peut-elle être supprimée pour aller plus vite ?
La correction doit respecter les règles de validation et de traçabilité. La contrepassation ou une autre écriture justificative conserve l’historique au lieu de le masquer.
Une balance équilibrée prouve-t-elle l’absence d’erreurs ?
Non. Un mauvais compte, une opération omise ou un doublon équilibré peuvent laisser la balance équilibrée. Les contrôles portent aussi sur les pièces et la cohérence des soldes.
La correction d’un montant modifie-t-elle toujours la TVA ?
Pas nécessairement, mais cette conséquence doit être examinée. Le traitement dépend de la pièce, du régime et des déclarations déjà effectuées.