Histoire de la comptabilité : des registres aux données numériques
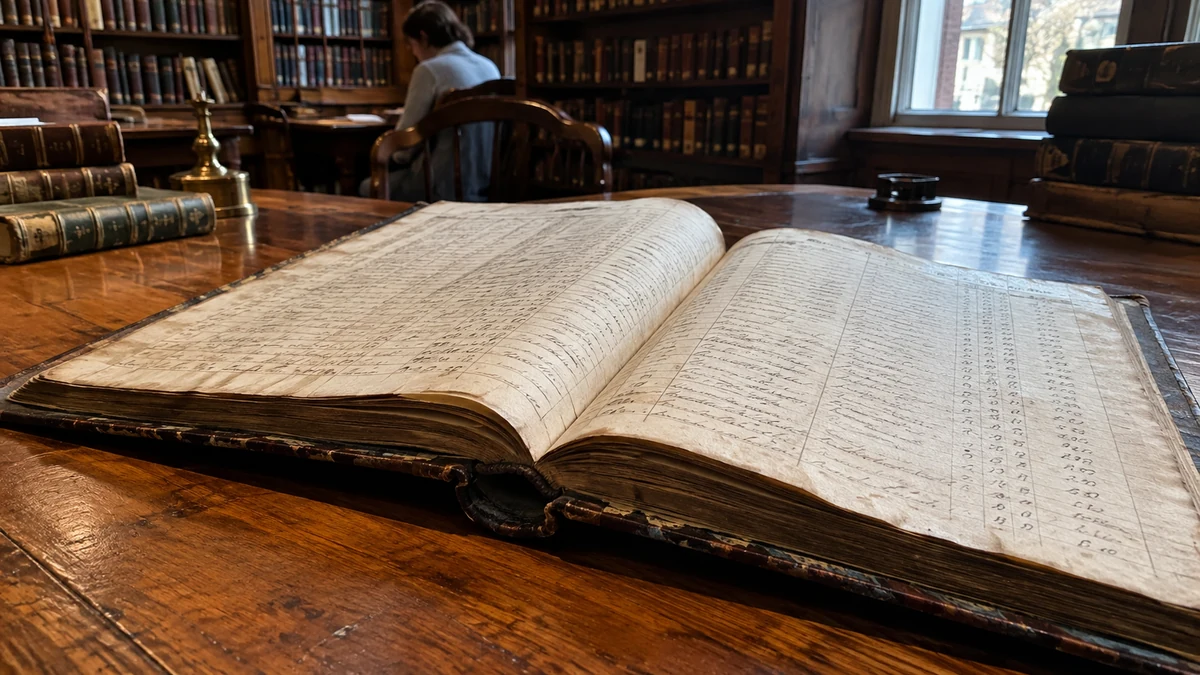
La comptabilité s’est développée pour garder la trace des échanges, des biens et des obligations. Son histoire ne commence pas avec un logiciel ni avec un auteur isolé : les supports, les méthodes et les usages ont évolué avec les organisations économiques.
Les repères à retenir
- Les premiers comptes répondent à un besoin de mémoire et de contrôle.
- La partie double se développe avant sa diffusion par l’imprimé.
- L’informatisation change le traitement des données, pas l’exigence de justification.
Conserver la mémoire des biens et des échanges
Les premières pratiques de dénombrement et d’enregistrement précèdent les états financiers modernes. Dans différentes sociétés anciennes, des documents servent à suivre les récoltes, les stocks, les prélèvements et les dettes. Les tablettes d’argile et d’autres supports témoignent de cette fonction administrative et économique.
Ces pratiques ne correspondent pas toutes à une comptabilité en partie double. La conservation d’une trace écrite répond d’abord à des besoins concrets : savoir ce qui a été reçu, remis, prêté ou conservé. L’histoire exige de distinguer ces usages plutôt que d’attribuer une invention complète à un seul peuple.
Le développement de la partie double
Les échanges marchands et le crédit favorisent des systèmes de comptes plus structurés. Dans les villes commerciales italiennes, des pratiques de partie double se diffusent progressivement. Elles organisent les relations entre les comptes au lieu de se limiter à une liste d’entrées et de sorties.
En 1494, Luca Pacioli publie à Venise un ouvrage de mathématiques, la Summa, qui contient une présentation des comptes et des écritures. Il décrit des pratiques marchandes existantes ; il n’est donc pas exact de présenter cette publication comme la naissance soudaine de toute comptabilité.
Quelques repères pour situer l’évolution
| Étape | Besoin dominant |
|---|---|
| Traces anciennes | Suivi des biens et obligations |
| Comptes marchands | Organisation des créances et dettes |
| Diffusion imprimée | Transmission des méthodes |
| Époque contemporaine | Normalisation et traitement de données |
Le journal organise l’enregistrement chronologique ; le grand livre regroupe les mouvements par compte. Leur articulation explique encore la logique des systèmes informatisés, même lorsque ces documents ne sont plus tenus à la main.
Un changement de support ne dispense pas de comprendre ce qu’une écriture représente.
De la mesure des coûts aux référentiels comptables
Le développement des entreprises et de l’industrie renforce les besoins d’analyse des coûts, de financement et d’information des partenaires. La comptabilité analytique approfondit le suivi des activités, tandis que les règles de présentation et d’évaluation se structurent.
Les référentiels comptables ne forment pas un système mondial identique. Ils résultent d’institutions, de finalités et de cadres juridiques distincts. La comparaison historique ne doit pas projeter les catégories actuelles sur chaque document ancien.
Aujourd’hui, les logiciels automatisent une partie des classements et des calculs. Le contrôle de la donnée d’origine, la justification des soldes et la conservation d’un historique demeurent nécessaires. L’histoire rend ainsi plus lisible la continuité entre un registre matériel et une chaîne de données numériques.
Mini FAQ
Luca Pacioli a-t-il inventé la comptabilité ?
Il a décrit et contribué à diffuser des méthodes de tenue des comptes dans une publication de 1494. Des pratiques comptables et de partie double existaient auparavant.
Toute trace ancienne de stock relève-t-elle de la partie double ?
Non. Un inventaire ou un relevé de quantités peut exister sans système de comptes à double enregistrement. Le document doit être interprété dans son contexte.
Le numérique a-t-il supprimé le journal et le grand livre ?
Il en a changé la production et la consultation. La logique chronologique du journal et le regroupement par compte restent présents dans les systèmes comptables.