Les éléments de l’actif du bilan : classement et lecture
L’actif du bilan présente les ressources contrôlées par l’entreprise dont elle attend des avantages économiques. Sa lecture distingue les biens et droits durables des éléments liés au cycle d’exploitation, puis tient compte de leur évaluation à la date de clôture.
Les repères à retenir
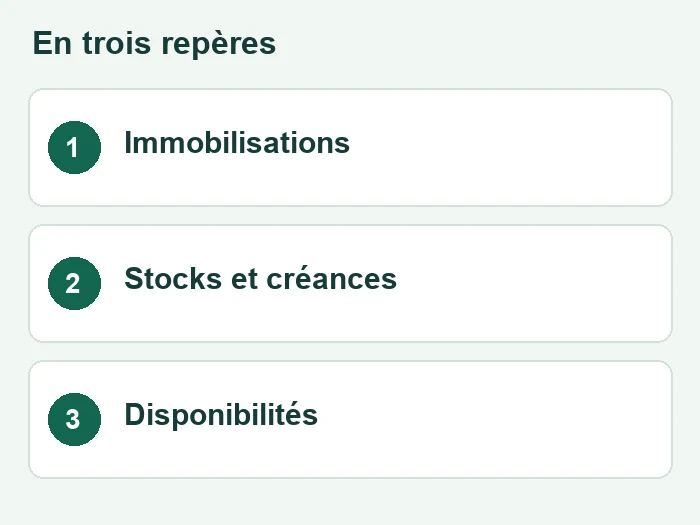
- Les immobilisations correspondent aux emplois durables.
- L’actif circulant regroupe notamment stocks et créances.
- La valeur nette tient compte des amortissements et dépréciations.
Quels éléments figurent à l’actif ?
L’actif ne se limite pas aux objets que l’entreprise possède matériellement. Il comprend aussi des droits, comme une créance sur un client. À l’inverse, une dépense utile n’est pas automatiquement un actif : sa comptabilisation dépend des critères de reconnaissance et des règles du référentiel applicable.
La distinction entre actif et charge permet de comprendre le bilan. Une dépense consommée dans l’exercice et un équipement utilisé plusieurs années ne suivent pas nécessairement le même traitement. La destination économique de l’élément compte davantage que son seul mode de paiement.
Les immobilisations : les emplois durables
Les immobilisations incorporelles regroupent certains éléments sans substance physique, sous réserve des conditions de comptabilisation : logiciels acquis, brevets ou droits, par exemple. Les immobilisations corporelles comprennent notamment bâtiments, machines et mobilier. Les immobilisations financières concernent certains titres, prêts et dépôts durables.
Une machine n’est pas nécessairement enregistrée pour son prix toutes taxes comprises. Le coût d’entrée tient compte des règles d’évaluation et du caractère récupérable ou non des taxes. Sa consommation dans le temps peut être traduite par un amortissement, tandis qu’une perte de valeur appelle une analyse distincte.
Stocks, créances et disponibilités
| Élément | Question de contrôle |
|---|---|
| Stocks | Les quantités et la valeur sont-elles justifiées ? |
| Créances clients | Les factures restent-elles recouvrables ? |
| Banque et caisse | Le solde concorde-t-il avec les justificatifs ? |
Le stock représente des biens destinés à être vendus ou consommés. Une créance correspond à un droit à recevoir une somme ; elle ne constitue donc pas encore de la trésorerie disponible. Le suivi des échéances, notamment avec une balance âgée, aide à repérer les retards et à documenter le risque de non-recouvrement.
Un actif élevé ne signifie pas que l’entreprise dispose immédiatement de l’argent correspondant.
Lire les colonnes brut, correction et net
Dans une présentation usuelle, la valeur brute est corrigée par les amortissements et dépréciations cumulés pour obtenir la valeur nette. Une immobilisation de 20 000 € avec 8 000 € d’amortissements et sans dépréciation présente ainsi une valeur nette de 12 000 €. Ce montant n’est pas une estimation automatique de son prix de vente.
Le bilan décrit une situation à une date donnée. La comparaison de plusieurs clôtures devient utile si les méthodes et le périmètre restent comparables. Une hausse des créances peut accompagner la croissance ou révéler un allongement des délais d’encaissement.
L’actif s’analyse avec le passif du bilan et le compte de résultat. Les dettes expliquent une partie du financement ; le résultat renseigne sur la performance de la période. Aucun de ces documents, pris isolément, ne résume toute la situation financière.
Mini FAQ
Un actif est-il toujours un bien matériel ?
Non. Une créance ou certains droits incorporels peuvent figurer à l’actif lorsque les conditions de comptabilisation sont remplies.
Une créance client est-elle de la trésorerie ?
Non. Elle représente un droit à encaissement. La disponibilité dépend du règlement effectif et du risque de recouvrement.
La valeur nette correspond-elle au prix de vente ?
Pas nécessairement. Elle résulte des règles comptables d’évaluation, d’amortissement et de dépréciation, qui ne constituent pas une cotation de marché.